


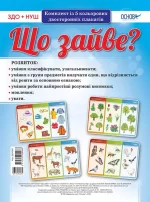
Комплект плакатів “Що зайве?”
96 грн
| Видавництво | Основа |
|---|---|
| Кількість сторінок | 10 |
| Палітурка | Цупкий папір |
| Серія | Наочні посібники |
| Формат | А2 |
Опис
Комплект містить 5 двосторонніх плакатів, які допоможуть вихователю ЗДО та вчителю НУШ сприяти розвитку у вихованців:
- Уміння класифікувати, узагальнювати;
- уміння з групи предметів вилучати один, що відрізняється від решти за основною ознакою;
- уміння робити найпростіші розумові висновки;
- мовлення;
- уваги.
Плакати допоможуть вчителю та вихователю під час організації навчального процесу на уроці математики, розвитку зв’язного мовлення, та заняттях з розвитку логіки.
Плакати можуть бути використані у фронтальній, груповій та індивідуальній роботі.
Як користуватися плакатом?
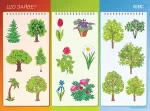
Кожен плакат складається з 3-х блоків:
- Вчитель або учні обирають блок, наприклад 1-й, на якому зображено 4 типи головних уборів та шарф.
- Далі потрібно знайти предмет, що відрізняється від решти за основною ознакою. У цій групі предметів це шарф.
- Після цього можна задавати питання, що допоможуть дітям навчитися правильно класифікувати предмети.
Відгуки (0)
Доставка


Відгуків немає, поки що.